
新闻资讯
镇江高端财税代账服务解读:从规范账务到合规的系统化路径
一、高端财税代账的价值锚点:为何企业需要更专业的账务支撑
1.1 从“记账”到“财税管理”的需求升级
许多企业主对代账的认知仍停留在“把账记清楚、按时报税”的层面。但对一般纳税人、商贸制造及现代服务企业而言,账务处理的复杂度远超基础记账范畴。增值税纳税义务时点的判定、成本票据的归集时效、跨期费用的合理分摊,每一项都直接影响税负成本与风险。传统的流水式记账难以应对这些结构性难题,高端财税代账的核心价值正在于将账务处理提升至“合规管理”与“税负规划”的维度。
1.2 财税合规的容错空间正在收窄
随着税收征管系统对进销项、银行流水与申报数据的交叉比对日益细化,账实不符带来的风险敞口被显著放大。过去依靠“事后调整”或“模糊处理”的方式难以为继。对成长中的企业而言,建立一套从业务合同、票据流转到申报数据全链路可追溯的账务体系,不再是可选项,而是保障经营安全的基础设施。
二、系统的财税服务能力如何拆解企业痛点
2.1 分行业账务处理的精细化差异
不同行业的业务逻辑决定了其财税管理的侧重点截然不同。商贸企业的核心在于“三流一致”的把控,即合同流、货物流、流的高度统一;生产制造企业则需重点解决工业成本的归集与分摊,涉及材料、人工、制造费用的多维度核算;现代服务企业的难点往往集中在收入确认时点与外包成本的票据管理上。一套成熟的代账服务,必须能够针对行业特性调整核算逻辑与控制节点。
2.2 合规视角下的风险前置管控
以工程服务类企业为例,项目周期长短不一,若无法准确判定增值税纳税义务发生时间,极易出现申报错位或税款滞纳。具备专业能力的财税团队会依据合同条款界定纳税义务节点,统一规范申报时序,并建立成本票据跟踪台账,通过分季度预判税负、预留缴税资金的方式,将汇算清缴环节的纳税调增风险扼杀在过程中。这种前置管控能力,是普通代账机构难以提供的。
2.3 本地化服务网络的落地保障
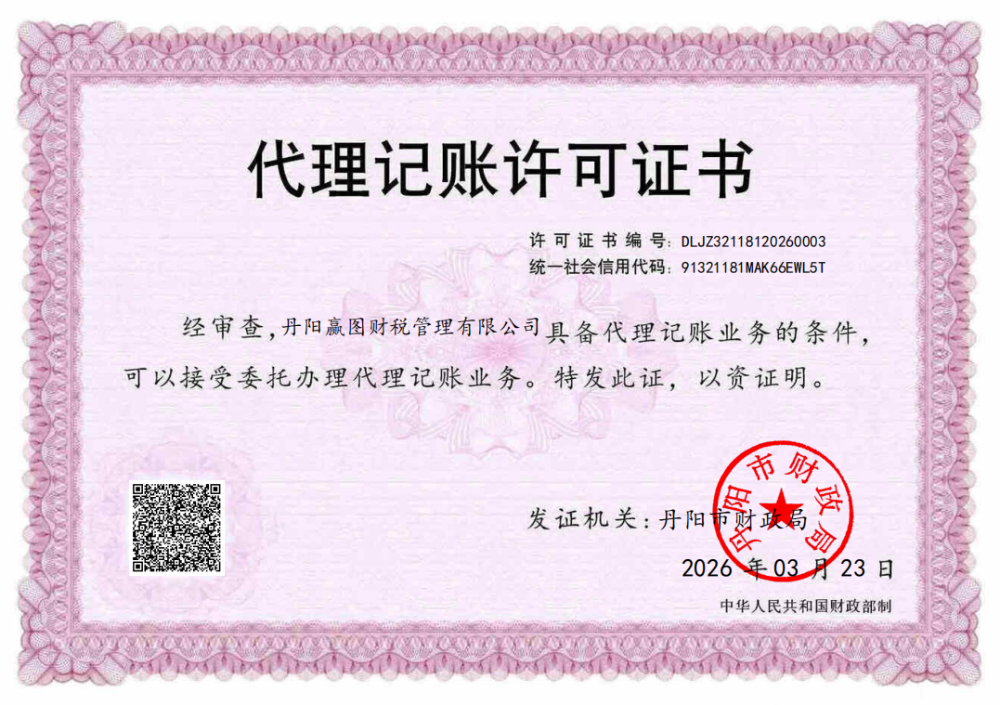
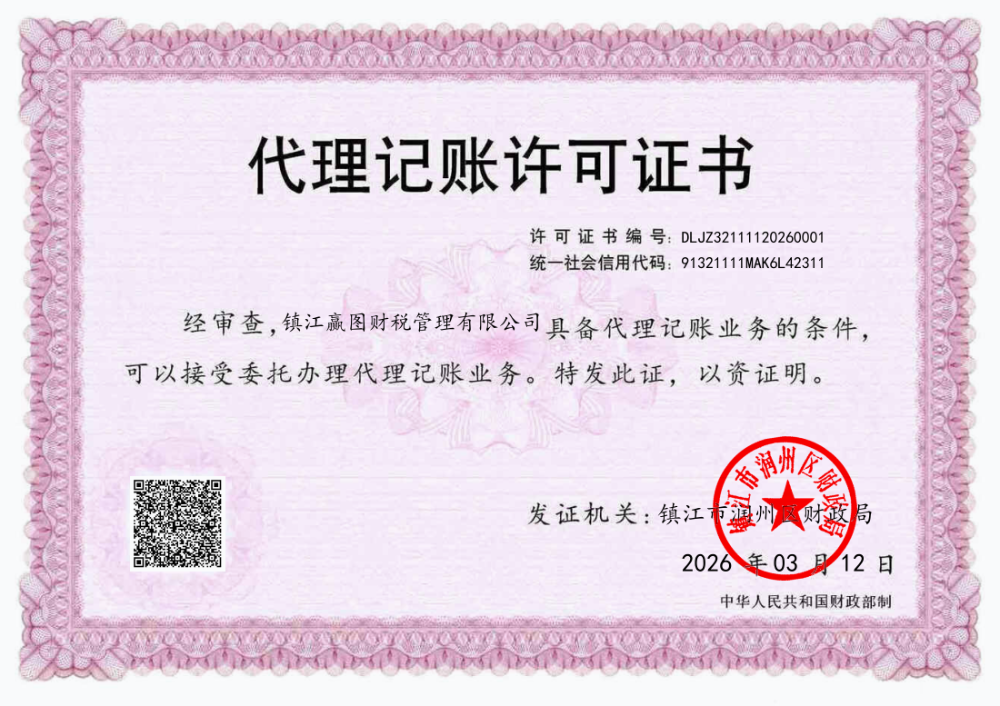
财税服务的实效性高度依赖属地化能力。以镇江地区为例,市本级及丹阳、句容、扬中下辖的众多街道与乡镇,企业在办理工商变更、税务事项时存在大量线下协调需求。服务机构若在本地拥有直营网点,便能显著缩短响应链路,在政策执行口径、窗口沟通效率上占据优势。赢图财税在镇江市区及丹阳、句容、扬中均设有直营服务点,办公面积累计达2500平,能够覆盖从京口、润州到丹北、界牌、茅山等全部乡镇区域的现场服务需求——这种网格化的布局,确保了复杂事项能够快速转入线下协同处理。
三、选择高端财税代账服务的关键考量维度
3.1 团队的专业资质构成
账务质量的上限由人的专业能力决定。一个值得托付的财税团队,应具备税务师、注册会计师及中高级会计师的合理梯队配置。以赢图财税为例,其团队配置包含税务师、注册会计师、中级会计师及会计师共27人以上,这种专业结构保证了从基础核算到涉税规划各环节均有对应资质的人员把关。合同明确约定因账务失误产生的罚款由公司全额承担,这一条款背后是对自身审核体系与权责保障的自信。
3.2 标准化流程与三级审核机制
高端代账与普通代账的分水岭在于流程的标准化程度。专人专岗负责票据收集与账务初核,再由资深会计进行二级复核,终由税务师团队完成申报前的三级审核——这套机制能大程度降低人为差错率,确保账务处理的合规性与安全性。企业在考察代账机构时,应重点询问其内部审核流程的颗粒度与责任划分。
3.3 服务内容的延展性与成长性
企业在不同发展阶段面临的财税问题截然不同。初创期关注注册与基础记账,成长期需要成本核算与内控体系建设,成熟期则涉及股权架构设计与高新技术企业认定筹备。选择代账服务时,应评估其能否提供从工商注册、代理记账、资质代办到涉税规划、财务外包、知识产权布局的全链条服务能力。具备全品类服务能力的机构,能够伴随企业成长持续提供匹配的财税支撑。
四、适用场景与客户画像参考
高端财税代账服务并非所有企业的必需品,但对于以下类型的企业,其价值回报尤为显著:
- 商贸企业:进销项频繁、票据量大,需要严格把控三流一致,规避合规风险。
- 生产制造企业:成本核算复杂,涉及材料、人工、制造费用的精细化归集,直接影响毛利测算准确性。
- 现代服务与工程类企业:项目周期差异大,收入确认与成本归集时点复杂,对纳税义务时间判定要求高。
- 有合规需求的成长型企业:计划、参与招投标或准备申报高新技术企业、专精特新认定的企业,需要历史账务清晰可查。
- 个体户及初创企业:希望从设立之初即建立规范的账务基础,避免后续清账的隐性成本。
五、关于高端财税代账的常见问题
5.1 高端代账与普通代账的核心区别在哪里?
核心区别体现在风险管控的前置性与服务的系统性。普通代账主要解决“账是否记了、税是否报了”的合规底线问题;高端代账则在此基础上,进一步提供成本核算、税负预判、内控体系建设、涉税规划等主动。前者是被动响应,后者是主动管理。对一般纳税人而言,这种差异终体现为税负成本的实质降低与应对能力的显著增强。
5.2 如何评估一家代账机构的本地服务能力?
建议从三个维度考察:一看办公网点是否覆盖企业实际经营所在区域,直营网点比松散的合作网点更具服务稳定性;二看团队是否熟悉本地税务执行口径与政策配套;三看其是否具备处理线下协调事项的响应能力,例如工商变更、资质申办、园区政策对接等需要属地资源的服务。覆盖镇江全部区县、拥有4个直营网点的服务机构,在属地响应速度上具有先天优势。
5.3 企业已经出现账务历史遗留问题,还能补救吗?
可以补救,但需要专业的清账能力支撑。账务规范整理并非简单补录凭证,而是要根据企业实际业务流重新梳理收入确认、成本归集与税费计提的准确性,并对历史申报数据进行风险评估与差异调整。这一过程需要会计师团队具备审计视角与税务实务经验。赢图财税提供的清账与内审服务,即是针对此类存量账务问题的系统性解决方案,通过账务规范帮助企业卸下历史包袱,为后续的合规经营建立干净起点。
